
这两天AI圈的震荡巨大,似乎人们还没有从红利中醒来。
英伟达9天跌掉4万亿人民币市值,AMD跌了16%,美光跌了17%,CoreWeave更狠,一周暴跌近30%,股价从年内高点直接腰斩。
但真正吓人的不在股市,在债市。
CoreWeave的2032年到期无担保债券已经跌到面值的80%以下。这是华尔街公认的财务困境门槛。5年期CDS飙升到1118个基点,市场定价的5年违约概率高达63%。
相当于买这家公司债券的人,已经在用超过六成的概率做违约计提了。
马斯克也在社交媒体上只回了2个字:吓人。
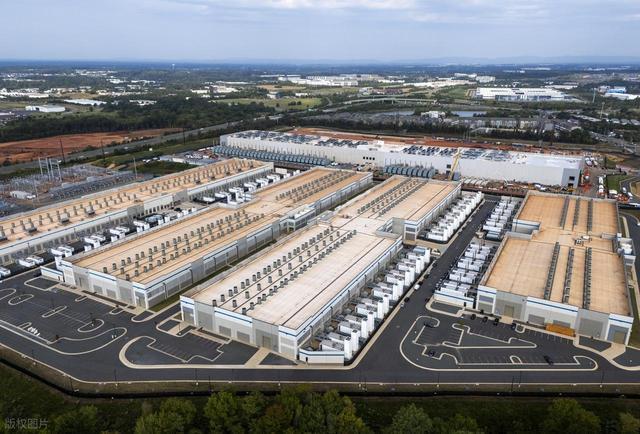
CoreWeave不是什么边缘小公司。这家被称为AI新云第一股的企业,手握1000多亿美元的积压订单,客户名单里有微软、Meta、IBM,软银愿景基金是投资方。上市才几个月,市值最高时冲到过400亿美元。
这家公司的商业模式就是借钱买GPU,建数据中心,再把算力租出去。问题出在算账上。借贷成本9%左右,投资回报率只有1%。
这就像以9%的利率贷款去买收益率5%的国债。
更要命的是算力是有折旧的。GPU的折旧周期大概4到6年,跟客户合同期限差不多,但融资期限是10年。换句话说,债还没还完,作为抵押品的芯片可能已经不值钱了。德银的报告里专门点了这个问题,说这就是收益率曲线远端利差拉大的根本原因。
债权人被要求用10年期的资金,为寿命仅4年的资产买单。现在他们开始要更高的风险补偿了。
CoreWeave联合创始人McBee试图灭火,说完全不觉得那些债务可怕,还补了一句:如果今天停止扩建,现金流立马就会极其充沛。
这句话听着像在安抚市场,细想却更吓人。整个AI基建的游戏,全靠不停扩建撑着。一旦踩刹车,故事就讲不下去了。所以没人敢停,大家拼命加杠杆背债,只为推迟那个不得不停的日子。
而且,创始人已经套现获利了。CoreWeave三位联合创始人今年已经套现了约20亿美元的股票。
德银把AI信贷分成了3个梯队。
第一梯队是Meta、英伟达、谷歌、亚马逊这些AA级巨头,融资成本5%到5.5%,跟国债差不多,市场给这些巨头的是准主权级待遇。
第二梯队是甲骨文、SpaceX这种BBB级企业,收益率8%到8.5%,比同评级债券高出150到200个基点,相当于多交了一笔AI税。
第三梯队就是CoreWeave为代表的新云企业,收益率15%到19%,市场已经在用违约定价了。
真正的风险不在第三梯队,在第二梯队。
CoreWeave本就是垃圾债,买家早就做好了高波动的心理准备。但甲骨文卡在投资级的最底端,BBB评级。一旦评级被下调到垃圾级,所有只能持有投资级债券的基金都会被迫抛售。那不会是温和的重新定价,会是踩踏式的强制清仓。
甲骨文的5年期CDS最近2天飙升了36个基点,已经到了288个基点。CDS市场已经在嗅风险了。
这才是尾部风险所在。
往上看,美债收益率的走势也在添柴。10年期美债收益率一度突破5.36%,创24年新高。30年期一度摸到5.7%。AI企业大规模发债分流了长端配置资金,再加上40万亿联邦债务的供给压力,期限溢价被硬生生推了上去。
有意思的是本周三出现了反常的一幕。CPI数据超预期火热,国债反而暴涨,收益率集体跳水。原因很简单。AI股崩了,避险资金冲进债市。
传统的股债逻辑正在被打乱。以前是债券收益率跌对成长股利好,现在反过来了。成长股暴跌倒逼避险资金买债,反而压低了收益率。
贝莱德已经把美股评级下调到中性,转向战术性看多短期美债。市场正在从全仓买入AI,变成先卖出再问问题。
这让人想起2000年的互联网泡沫。当年也是先从最边缘的公司开始出问题,然后一步步向核心传导。每一场信贷危机都是从边缘溃堤的,2007年次贷危机刚冒头时,也有人说完全可控。
现在的AI泡沫,股权端的调整已经开始,信贷端的裂痕正在扩大。CoreWeave是第一颗雷,但不会是最后一颗。
关键看中间那层能不能撑住。甲骨文的评级、CDS走势、垃圾债利差,这几个指标接下来值得盯着。如果中间层也失守,整体尚未失控的安慰剂就彻底失效了。
AI的长期逻辑没有问题,但资本的节奏从来都走在产业前面。潮水退得快的时候,最先裸泳的大庆股票配资,往往是那些借得最多、赌得最狠的。
伯乐配资提示:文章来自网络,不代表本站观点。